

O Tribunal de Contas da União (TCU) aprovou uma proposta para que a alíquota de referência da Contribuição sobre Bens e Serviços (CBS) seja fixada em 11,3% a partir de 2027. O percentual, calculado por técnicos com base em dados da Receita Federal, ficou acima das estimativas anteriores e reacendeu o debate sobre o peso dos impostos no Brasil. A decisão final caberá ao Senado Federal, que deverá estabelecer a alíquota até 15 de dezembro.
A CBS é o tributo federal previsto na reforma tributária para substituir o PIS e a Cofins, além de parte do Imposto sobre Produtos Industrializados (IPI). A proposta do TCU será encaminhada ao Congresso Nacional, que poderá aprovar ou modificar o percentual sugerido.
Para chegar aos 11,3%, os técnicos estimaram quanto o governo precisará arrecadar com os tributos que serão extintos no fim de 2026. Uma das premissas da reforma é preservar o atual nível de arrecadação sobre o consumo, evitando uma redução ou ampliação da carga tributária durante a transição.
O percentual, entretanto, ficou acima de projeções divulgadas anteriormente. Em 2024, o governo estimava uma CBS de 8,8%. Já a consultoria Roit calculava uma alíquota de 9,43% para 2027. Em julho deste ano, estimativas do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) apontavam uma taxa próxima de 9,2%.
Imposto sobre consumo pode ultrapassar 30%
A reforma tributária prevê, além da CBS federal, a cobrança do Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios.
A alíquota do IBS será de 0,1% durante a fase inicial, até 2028. A partir de 2029, a cobrança aumentará gradualmente, com implementação integral prevista para 2033.
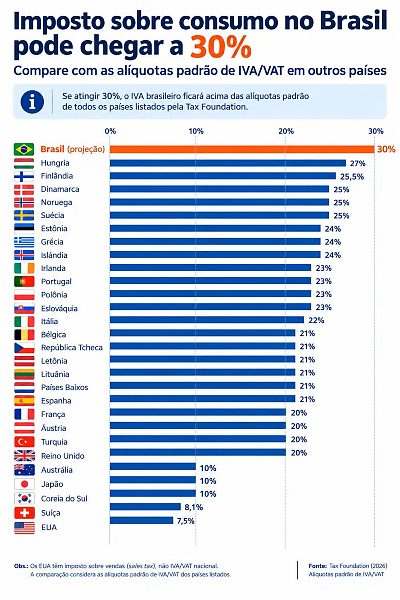
Antes da proposta do TCU, estimativas do Comitê Gestor apontavam que a soma dos tributos federais, estaduais e municipais poderia chegar a aproximadamente 28%. Com a projeção de 11,3% para a CBS, analistas passaram a considerar que a tributação total poderá superar 30% quando o novo sistema estiver plenamente implementado.
Se confirmada, a taxa colocaria o Brasil acima de todos os países desenvolvidos no ranking de alíquotas gerais sobre o consumo elaborado pela Tax Foundation. Segundo o levantamento, a média dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) é de 19,4%.
O governo federal, por outro lado, argumenta que a tributação atual sobre o consumo já representa aproximadamente 34%. A comparação, porém, é dificultada pela complexidade do sistema brasileiro, que possui diferentes exceções e impostos calculados sobre outros tributos.
Com a reforma, a cobrança passará a ocorrer por fora, permitindo que os impostos sejam apresentados separadamente do preço dos produtos e serviços nas notas fiscais.
Exceções e benefícios pressionam alíquota
Um dos fatores que ajudam a explicar a projeção elevada é a decisão de preservar a arrecadação atual mesmo com a concessão de benefícios fiscais para determinados setores e produtos.
Entre os benefícios aprovados pelo Congresso estão a alíquota zero para itens da cesta básica, incluindo proteínas, além de medicamentos e dispositivos médicos. Também foram estabelecidas reduções para atividades de educação, saúde, cultura, esporte e determinadas profissões regulamentadas.
Na prática, quanto maior o número de setores beneficiados com reduções ou isenções, maior tende a ser a alíquota de referência aplicada às atividades que não recebem esses incentivos, considerando a necessidade de manter o mesmo nível de arrecadação.
Outro problema apontado por especialistas é a concentração da tributação brasileira sobre o consumo. Dados da Receita Federal mostram que os impostos sobre bens e serviços representaram 43,5% da carga tributária nacional em 2024, percentual superior à média dos países da OCDE.
Esse modelo é considerado regressivo porque compromete proporcionalmente uma parcela maior da renda das famílias mais pobres, que destinam grande parte do orçamento ao consumo.
Para o advogado tributarista Luís Garcia, sócio do Tax Group, o elevado endividamento público e a rigidez das despesas governamentais mantêm a pressão por arrecadação.
Segundo ele, a reforma pode simplificar o sistema, mas não representa necessariamente uma redução da carga tributária sem mudanças na política fiscal e no controle dos gastos públicos.
Setores empresariais demonstram preocupação
A proposta de 11,3% provocou reações de entidades representativas da economia. A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) alertou para o risco de aumento da carga tributária, principalmente entre empresas prestadoras de serviços.
A entidade destacou que negócios submetidos atualmente à alíquota conjunta de 3,65% de PIS/Cofins, no regime cumulativo, poderão enfrentar uma elevação expressiva da tributação nominal.
Segundo a CNC, empresas com grande número de funcionários podem ser especialmente afetadas, já que os gastos com folha de pagamento não geram créditos tributários no novo modelo.
A Associação Brasileira da Indústria de Alimentos (ABIA) também manifestou preocupação. A entidade avalia que uma alíquota superior às projeções anteriores poderá aumentar os custos de produção e provocar reflexos nos preços dos alimentos.
A Federação das Indústrias do Estado de São Paulo (Fiesp), presidida por Paulo Skaf, afirmou que a proposta contraria a premissa de manutenção da carga tributária estabelecida na reforma.
A entidade sustenta que estudos anteriores apontavam equilíbrio próximo de 9% para a CBS e estima que a nova projeção poderá representar mais de R$ 100 bilhões em tributos adicionais já em 2027.
A Conexis Brasil Digital, representante das empresas de telecomunicações, também criticou o percentual. Para a entidade, a alíquota poderá elevar os custos do setor, prejudicar investimentos em inovação e expansão das redes e encarecer os serviços oferecidos aos consumidores.
Senado terá decisão final
A proposta do TCU ainda não representa uma definição definitiva da alíquota. O percentual será encaminhado ao Congresso Nacional e caberá ao Senado estabelecer o valor de referência até 15 de dezembro.
A decisão terá impacto direto na implementação da reforma tributária e poderá influenciar os custos de empresas, os preços de produtos e serviços e o orçamento das famílias.
O desafio será conciliar a manutenção da arrecadação pública com a promessa de simplificação do sistema tributário, sem provocar aumento da carga sobre os setores produtivos e os consumidores.